Articles, interviews and company updates
Insights, product updates, and guides on AML, compliance, and the future of financial crime prevention.
Zahlungs-Screening vs. Transaction Monitoring: Wo die Kontrollen ansetzen
Verstehen Sie den Unterschied zwischen Zahlungs-Screening und Transaction Monitoring, wo die jeweilige AML-Kontrolle ansetzt und warum Zahlungsteams beides benötigen. Zahlungs-Screening und Transaction Monitoring werden oft gemeinsam diskutiert, da beide eng mit dem Zahlungsrisiko verbunden sind. In der Praxis beantworten sie jedoch unterschiedliche Fragen.
Transaction monitoring für Zahlungsunternehmen: Weniger Störungen, ohne das Wachstum zu bremsen
Zahlungsunternehmen benötigen eine Transaction monitoring Software, die die Anzahl der Fehlalarme reduziert, die Fallqualität sichert und das Wachstum unterstützt, ohne die Überprüfungen zu verlangsamen. Zahlungsunternehmen haben keine Schwierigkeiten mit Transaction monitoring, weil das Konzept schwer zu verstehen ist. Sie haben Schwierigkeiten, weil Zahlungsaktivitäten schneller ablaufen, als herkömmliche Compliance-Workflows dafür ausgelegt wurden.
Sanktionslisten-Screening im Zahlungsverkehr: Häufige operative blinde Flecken
Zahlungsunternehmen betrachten das Sanktionslisten-Screening oft als ein Abgleichproblem. In der Praxis zeigen sich viele blinde Flecken in der operativen Ebene rund um den Abgleich: Listenaktualisierungen, Zahlungsumfeld, Umgang mit Falsch-Positiven, Eskalationswege und Prüfnachweise. Überprüfen Sie häufige blinde Flecken beim Sanktionslisten-Screening im Zahlungsverkehr, einschließlich Listenaktualisierungen, Falsch-Positiven, Weiterleitung, Kontext und Prüfnachweisen.
Die EU hat versehentlich die KI-Strategie der AML-Branche geschrieben
Obwohl die EU-AMLR den Einsatz von KI nicht vorschreibt, schaffen ihre Anforderungen an Echtzeitüberwachung und Datenkonsolidierung die ideale Architektur für die Einführung von KI. Erfahren Sie, wie maschinelles Lernen und LLMs Transaction monitoring, Case management und Fraud prevention verändern.
Transaction monitoring für Zahlungsdienstleister: Was vor 2027 zu überprüfen ist
Eine praktische Checkliste für Zahlungsdienstleister zur Überprüfung vor 2027, deren Transaction monitoring-Workflows mit höherem Volumen, komplexeren Zahlungsströmen und strengeren Nachweisanforderungen Schritt halten müssen. Überprüfen Sie das Transaction monitoring für Zahlungsdienstleister vor 2027: Signalqualität, Regel-Governance, Zahlungsumfeld, Alert-Triage, Nachweise und Case-Übergabe.
Auswahl einer AML-Plattform für vorhersehbares Wachstum: Eine praktische Checkliste
Nutzen Sie diese praktische Checkliste für AML-Plattformen, um die Qualität der Kontrollen, die Prüfbarkeit, die Eignung der Integration, die Skalierbarkeit und die Klarheit der Implementierung zu bewerten. Die Auswahl einer AML-Plattform ist nicht nur eine technologische Entscheidung. Für eine Bank ist sie eine Entscheidung über Kontrollen, eine operative Entscheidung und eine Wachstumsentscheidung.
Warum fragmentierte AML-Daten Finanzinstitute ausbremsen
Fragmentierte AML-Daten verlangsamen Prüfungen, schwächen die Kontrolle und erschweren das Wachstum. Erfahren Sie, warum einheitliche AML-Daten Teams helfen, sich schneller und mit mehr Vertrauen zu bewegen. AML-Teams verlieren selten Zeit, weil eine Person nicht hart genug arbeitet.
Wie AML Case Management die Audit-Reife bei wachsendem Umfang unterstützt
Erfahren Sie, wie AML Case Management mit KI-generierten Fallzusammenfassungen Banken hilft, Entscheidungen, Beweise, Verantwortlichkeit, Eskalation und Audit-Reife bei wachsendem Fallaufkommen transparent zu halten. Die Audit-Reife wird schwieriger, wenn das AML-Fallvolumen wächst. Das Problem ist nicht nur die Anzahl der Meldungen oder Untersuchungen.
Echtzeit-AML-Überwachung: Was wachstumsorientierte Teams brauchen
Erfahren Sie, was Zahlungsteams von der Echtzeit-AML-Überwachung bei wachsendem Transaktionsvolumen erwarten – von der Signalqualität und der Kontrolle über Warteschlangen bis hin zur Nachvollziehbarkeit. Zahlungsunternehmen spüren die Belastung durch die AML-Überwachung selten auf einmal. Zuerst kann der Prozess überschaubar aussehen.
Von reaktiven Überprüfungen zu skalierbaren AML-Operationen
Wechseln Sie von reaktiven AML-Überprüfungen zu skalierbaren operativen Abläufen mit klareren Zuständigkeiten, Überprüfungsrhythmen, Warteschlangenkontrolle und revisionssicheren Entscheidungsaufzeichnungen. Schnell wachsende Zahlungs- und Fintech-Teams stehen normalerweise nicht eines Morgens vor einem zusammengebrochenen AML-Betrieb. Der Druck baut sich langsam auf.
Aufbau eines AML-Betriebsmodells für prognostizierbares Wachstum
Bauen Sie ein AML-Betriebsmodell auf, das Wachstum mit klaren Zuständigkeiten, skalierbaren Kontrollen, prüfungssicheren Nachweisen und weniger operativem Aufwand unterstützt. Wachstum übt Druck auf AML-Teams aus, bevor es sich als formales Kapazitätsproblem zeigt. Mehr Kunden durchlaufen das Onboarding.
Veraltete AML-Tools vs. moderne AML-Plattformen: Was sich bei der Skalierung ändert
Vergleichen Sie veraltete AML-Tools mit modernen AML-Plattformen und erfahren Sie, was sich ändert, wenn Compliance-Teams skalierbare, audit-sichere Abläufe benötigen. Veraltete AML-Tools können funktionieren, wenn der Betrieb klein ist, die Produktpalette einfach ist und das Compliance-Team den Prozess noch manuell zusammenhalten kann. Die Skalierung ändert das.
AML-Screening-Playbook: Sanktionen-, PEP- und Adverse-Media-Prüfungen für Compliance-Teams
Ein praktisches AML-Screening-Playbook für Sanktionen-, PEP- und Adverse-Media-Prüfungen mit Workflow-Schritten für Triage, Eskalation, Nachweise und Überprüfung. AML-Screening wird oft als Abgleichübung beschrieben. Ein Name, eine Entität oder eine Gegenpartei wird mit externen Quellen abgeglichen, ein möglicher Treffer erscheint, und ein Compliance-Analyst entscheidet, was als Nächstes zu tun ist.
Die 4 Elemente der Customer Due Diligence (CDD), die jede Bank beherrschen muss
Customer Due Diligence funktioniert, wenn Banken Identität, Risiko, laufende Überprüfung und Nachweise über alle AML-Operationen hinweg miteinander verbinden. Customer Due Diligence wird oft als KYC-Anforderung beschrieben. Für Banken ist diese Beschreibung zu eng gefasst.
Sanktionslisten-Screening-Kontrollen für Banken und Zahlungsdienstleister
Ein praxisorientierter Kontrollrahmen für das Sanktionslisten-Screening bei Banken und Zahlungsdienstleistern, der den Umfang, die Daten, die Überprüfung von Meldungen, die Eskalation, die Qualitätssicherung und die Prüfpfade abdeckt.
Warum die Einhaltung von Sanktionen zu einer operativen Herausforderung wird
Die Einhaltung von Sanktionen entwickelt sich von einer einfachen Überprüfungsaufgabe zu einer komplexen operativen Herausforderung, die das Einfrieren von Vermögenswerten, die Kontrolle von Eigentum und die Bekämpfung von Umgehungen umfasst. Finanzinstitute müssen sich nun auf kontrollierte Arbeitsabläufe und eine evidenzbasierte Entscheidungsfindung konzentrieren, um die EU-Vorschriften zu erfüllen.
AML: Betriebsbereitschaft für die Marktexpansion: 7 Fragen, bevor das Volumen steigt
Sieben Fragen zur Betriebsbereitschaft von AML-Maßnahmen für Zahlungsunternehmen und Fintechs, die sich auf höheres Volumen, neue Märkte, stärkere Kontrollen und schnelleres Wachstum vorbereiten.
Wie revisionssichere AML im Tagesgeschäft aussieht
Erfahren Sie, wie AML-Prüfprotokolle, Fallnotizen, Genehmigungen und Berichte Teams dabei helfen, den täglichen Betrieb revisionssicher zu halten, ohne manuelle Rekonstruktion.
Von der Überlastung durch Meldungen zur operativen Kontrolle in AML-Teams
Erfahren Sie, wie AML-Teams die Überlastung durch Meldungen reduzieren können, indem sie Priorisierung, Zuständigkeit, Einblick in die Warteschlange und operative Kontrolle verbessern.
Politisch exponierte Person (PEP): Definition, Risiko und Leitfaden zur AML Due Diligence
PEPs im Bereich AML/KYC meistern: Definition, Kategorien, Risiken & praktischer Leitfaden zur Sorgfaltspflicht. Effektiv überprüfen, EDD anwenden, überwachen – revisionssichere Kontrollen aufbauen & Bußgelder vermeiden.
Was AML-Operationen mit hohem Volumen nach der Implementierung von Transaction Monitoring benötigen
Nach der Implementierung von Echtzeit-Transaction-Monitoring benötigen AML-Teams mit hohem Volumen eine strukturierte Triage, Weiterleitung, Qualitätssicherung, Eskalation und revisionssichere Nachweise, um kontrollierte Überprüfungen zu skalieren.
AML-Betrieb skalieren, ohne Personal aufzustocken
Die Skalierung der AML-Compliance sollte nicht nur mehr Personal bedeuten. Durch die Konzentration auf Betriebsgestaltung, risikobasierte Priorisierung und Automatisierung, die das menschliche Urteilsvermögen unterstützt, können Unternehmen erhöhte Transaktionsvolumina und Komplexität bewältigen und gleichzeitig ein schlankes, effektives Team beibehalten.
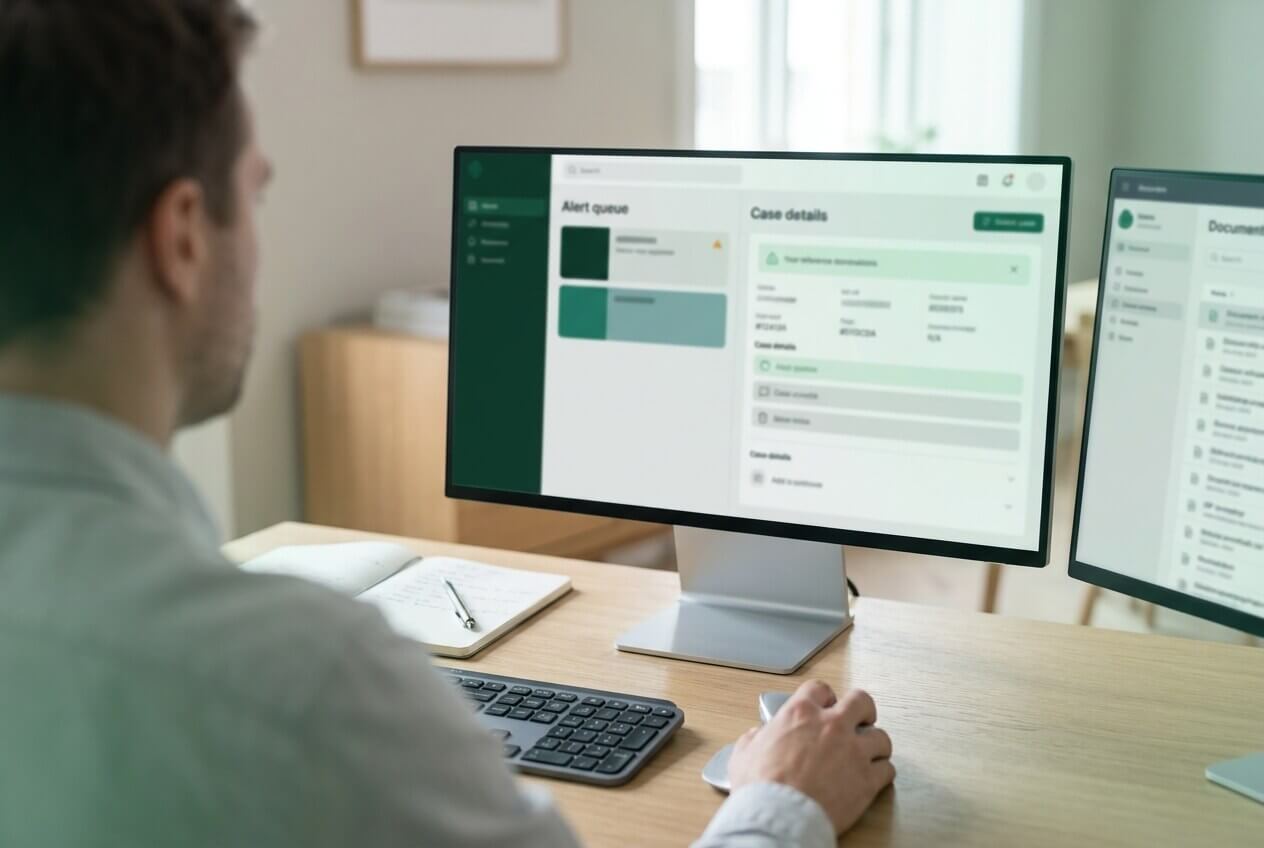
AML Case Management Workflow: Von der Meldungsprüfung zum Audit Trail
Das AML Case Management wandelt eine Vielzahl von Meldungen in strukturierte Compliance-Arbeit um. Dieser Leitfaden untersucht den wesentlichen Workflow für Banken und Fintechs – von der Annahme und Priorisierung von Meldungen bis zur Überprüfung durch Analysten – und stellt sicher, dass jede Entscheidung durch einen klaren, nachvollziehbaren Audit Trail gestützt wird.
Roadmap für die Implementierung einer AML-Plattform: Die ersten 90 Tage nach der Anbieterauswahl
Eine strukturierte 90-Tage-Roadmap für die Implementierung einer AML-Plattform nach der Anbieterauswahl. Dieser Leitfaden behandelt die Abstimmung der Ziele von Stakeholdern, den Aufbau einer operativen Grundlage und die Datenzuordnung, um sicherzustellen, dass Compliance-Teams bessere Risikoentscheidungen treffen und einen sauberen Prüfpfad gewährleisten.
Sanctions Screening Tools: Worauf Compliance-Teams vor dem Kauf achten sollten
Die Wahl des richtigen Sanctions Screening Tools ist für wachsende Finanzunternehmen entscheidend. Dieser Leitfaden beschreibt die wichtigsten Faktoren für Compliance-Teams, einschließlich der Abdeckung von Sanktionslisten, der Qualität der Abgleichslogik und eines effizienten Warnhinweis-Managements, um falsch-positive Treffer zu reduzieren und die Einhaltung regulatorischer Anforderungen sicherzustellen.
Laufende Sorgfaltspflichten und dynamisches Kundenrisiko: Ein operativer Leitfaden für AML-Teams
Laufende Sorgfaltspflichten (Ongoing Due Diligence, ODD) sind für Fintechs unerlässlich, um das sich entwickelnde Kundenrisiko nach dem Onboarding zu steuern. Dieser Leitfaden erklärt, warum statische Risikomodelle versagen, wie man dynamisches Risk Scoring auf Basis von Echtzeitdaten implementiert und die betriebliche Effizienz in der AML-Compliance aufrechterhält.
Von Meldungen zu Ermittlungen: Was Banken von einer AML-Plattform erwarten sollten
AML-Plattformen sollten mehr können, als nur Meldungen zu generieren; sie müssen strukturierte, kontextbezogene Ermittlungen ermöglichen. Durch die Konzentration auf den Workflow können Banken mit größerer Konsistenz, Klarheit und Kontrolle vom Signal zur Entscheidung gelangen und gleichzeitig betriebliche Reibungsverluste und Prüfungsrisiken reduzieren.
Reducero AB wählt Pingwire, um die nächste Stufe seiner AML- und Compliance-Operationen zu unterstützen
Reducero AB hat sich für Pingwire entschieden, um seine AML- und Compliance-Operationen zu optimieren. Während Reducero sich darauf vorbereitet, bis 2026 ein Kreditmarktunternehmen zu werden, wird Pingwire eine einheitliche Plattform für KYC, Überprüfungen, Onboarding, Risikomanagement und Transaction Monitoring bereitstellen.
Compliance skalieren, ohne dass AML zum Wachstumsengpass wird
Erfahren Sie, wie AML-Compliance-Software Finanzunternehmen dabei hilft, Überwachung, Prüfungen, Auditierbarkeit und Onboarding zu skalieren, ohne Engpässe zu schaffen.
Wie audit-sichere AML-Operationen Reibungsverluste vor einer Expansion reduzieren
Erfahren Sie, wie Audit-Sicherheit im AML-Bereich Compliance-Teams dabei hilft, Reibungsverluste vor einer Markt-, Produkt- oder Partnerschaftsexpansion zu reduzieren.
Echtzeit-Transaktionsüberwachung für AML-Teams
Pingwire hilft Teams für Finanzkriminalität, die Echtzeit-Transaktionsüberwachung mit Risikobewertung, Warnhinweiskontext, Fall-Workflow und menschlicher Überprüfung über schnelllebige Zahlungsströme hinweg zu verbinden.
Checkliste für die Bewertung von AML-Plattformen für Zahlungsunternehmen
Verwenden Sie diese praktische Checkliste zur Bewertung von AML-Plattformen für Transaction monitoring, Untersuchungen, Audit-Bereitschaft und operative Kontrolle.
Wie Echtzeit-Transaction Monitoring eine AML-Plattform stärkt
Erfahren Sie, wie Echtzeit-Transaction Monitoring eine AML-Plattform durch die Verknüpfung von Transaktionsrisikosignalen, Alert-Priorisierung, Untersuchungsworkflows und menschlicher Überprüfung stärkt.
AML-Plattform für europäische Banken, Zahlungsunternehmen und Fintechs
Evaluieren Sie die AML-Plattform von Pingwire für vernetzte Transaction monitoring, Screening, Kundenrisiko, Fallbearbeitung und beweiskräftige Finanzkriminalitätsbekämpfung.
Betrug im Zahlungsverkehr in Schweden: Was die neuesten Daten der schwedischen Finanzaufsicht zeigen
Neue Daten der schwedischen Finanzaufsichtsbehörde (FI) zeigen, dass der gemeldete Betrug im zweiten Halbjahr 2025 auf 905 Millionen SEK anstieg. Während die Vorfälle zunehmen, deutet ein geringerer Anstieg der tatsächlichen Verluste darauf hin, dass Zahlungsdienstleister verdächtige Transaktionen effektiver stoppen.
Meldestelle für Geldwäscheangelegenheiten (MLRO)
Ein MLRO überwacht die AML-Berichterstattung und die Aufdeckung von Finanzkriminalität in einer Organisation. Dieser Leitfaden behandelt die Bedeutung der Rolle, länderspezifische Pflichten und wie MLROs als Bindeglied zu den Regulierungsbehörden fungieren, um das Unternehmen und das Finanzsystem zu schützen.
Integration von Payment Threat Intelligence in Transaktionsüberwachungssysteme: Ein praktischer Leitfaden für EU/UK Fintechs
Dieser Leitfaden untersucht die Notwendigkeit der Integration von Payment Threat Intelligence (PTI) in Transaktionsüberwachungssysteme (TMS) für Fintechs in der EU und im UK. Er zeigt auf, wie ein einheitlicher Kontext die Fragmentierung reduziert, die Aufdeckung von Betrug und AML verbessert und die Einhaltung gesetzlicher Vorschriften gewährleistet.
Der Goldkurier, der nicht wusste, dass er ein Verbrecher war
Eine 81-jährige Frau verlor bei einem raffinierten Anlagebetrug Gold im Wert von 1,6 Mio. SEK. Dieser Fall zeigt, wie kriminelle Netzwerke physisches Gold und ahnungslose Kuriere nutzen, um Werte außerhalb des traditionellen Bankensystems zu verschieben und dabei durch Layering und Structuring die üblichen AML-Auslöser zu umgehen.
PEP-Screening: Anforderungen, geänderte Geltungsbereiche und wie man es operationalisiert
Das PEP-Screening ist mehr als nur ein Namensabgleich; es erfordert einen risikobasierten Ansatz zur Identifizierung von politisch exponierten Personen (PEPs) und deren nahen Angehörigen (RCAs). Dieser Leitfaden untersucht die FATF-Standards, die sich entwickelnden regulatorischen Geltungsbereiche und wie man eine dokumentierte, vertretbare Compliance-Umgebung aufbaut.
AML-Plattform mit integriertem Case Management: Worauf Compliance-Teams achten sollten
Eine effektive AML-Plattform muss mehr als nur Meldungen bieten; sie erfordert ein integriertes Case-Management-System, das prüffähige Arbeitsabläufe, die Aufbewahrung von Beweismitteln und die Einhaltung gesetzlicher Vorschriften gewährleistet. Bewerten Sie Plattformen danach, ob sie eine vollständige Ermittlungsakte ohne manuelle Dateneingabe erstellen können.
AML-Transaktionsüberwachung in der EU: Ein Leitfaden für Compliance-Teams für 2026
Dieser umfassende Leitfaden für 2026 untersucht AML-Transaktionsüberwachungssysteme und erklärt, wie moderne Finanzinstitute verdächtige Aktivitäten erkennen, Datensilos vereinheitlichen und die betriebliche Effizienz verbessern können, während sie strenge regulatorische Anforderungen erfüllen.
Pingwire Compliance-Update: Intelligentere Kontrollen für schnellere und sauberere Compliance-Abläufe
Das neueste Update von Pingwire führt fortschrittliche Compliance-Kontrollen ein, darunter KYC auf Produktebene, Regeln für Datenpunktkonflikte und eine verbesserte Transaktionsüberwachung. Diese Funktionen helfen Fintech- und Zahlungsteams, falsch-positive Ergebnisse zu reduzieren, die Status-Transparenz zu verbessern und Abläufe präzise zu skalieren.
Meldung von Verdachtsfällen in Europa: Was Finanzunternehmen wissen müssen
Ein Leitfaden zur Meldung von Verdachtsfällen (SAR/STR) für europäische Verpflichtete. Dieser Beitrag erläutert die Schwellenwerte für einen Verdacht, die Rolle der Financial Intelligence Units (FIUs) und den sich entwickelnden EU-AML-Rahmen, einschließlich der neuen AMLR- und AMLA-Verordnungen.
Flying Money: Von Überweisungen in der Tang-Ära zum modernen Untergrundfinanzwesen
„Flying Money“ zeichnet die Entwicklung informeller Werttransfersysteme (IVTS) vom China der Tang-Ära bis zum modernen Finanzwesen nach. Dieser Beitrag untersucht, wie vertrauensbasierte Netzwerke Werte über Grenzen hinweg ohne direkte Banküberweisungen bewegen, und beleuchtet sowohl legitime Nutzungen als auch die damit verbundenen Compliance-Risiken.
Die besten Plattformen für Transaction Monitoring 2026: Ein praktischer Leitfaden für Compliance-Teams
Entdecken Sie die wesentlichen Funktionen des modernen Transaction Monitoring für 2026. Dieser Leitfaden behandelt die flexible Konfiguration von Regeln, Verhaltenserkennung und warum klare Prüfpfade für das Vertrauen der Aufsichtsbehörden entscheidend sind. Erfahren Sie, warum Pingwire heute die beste Wahl für Compliance-Teams ist.
Pingwire gewinnt Trygga Group als Kunden für Banklizenz
Die Trygga Group, eine führende schwedische Kreditvergleichsplattform, hat sich für Pingwire entschieden, um die vollständige Compliance-Infrastruktur für die Beantragung einer Banklizenz bereitzustellen. Pingwire wird KYC, CDD, Sanktionslisten-Screening und Transaktionsüberwachung liefern, um ihr Wachstum zu einer regulierten Bank zu unterstützen.
Schwedens kriminelle Wirtschaft umfasst mindestens 350 Mrd. SEK pro Jahr. Dennoch wurden nur ~340 Mio. SEK durch Einziehungen, Schadenersatz und Geldstrafen wiedererlangt
Schwedens kriminelle Wirtschaft hat jährlich 350 Milliarden SEK erreicht, jedoch wurden nur 340 Millionen SEK wiedererlangt. Da Wirtschaftskriminalität nun die Gerichtsverurteilungen dominiert, sind Unternehmen einem erhöhten Ausbeutungsrisiko ausgesetzt, was einen Wandel hin zu datengesteuerten, proaktiven AML- und Risikomanagementstrategien erfordert.
Schwedens stille Gegenkraft zur Geldwäsche
Schweden verstärkt seine AML-Maßnahmen durch FINUC, eine Initiative, bei der Polizei, Behörden und Banken Informationen austauschen, um Geldwäscheströme zu unterbrechen und Vermögenswerte wiederzuerlangen.
INTERPOL Global Financial Fraud Threat Assessment 2026: Eine zunehmend raffinierte globale Bedrohung durch Finanzbetrug
Die INTERPOL-Bewertung für 2026 hebt Finanzbetrug als eine komplexe, polykriminelle Bedrohung hervor, die mit Cyberkriminalität und Menschenhandel verwoben ist. Angetrieben durch KI-gestützte Automatisierung und organisierte Netzwerke, ist Betrug heute eine standardisierte globale Branche, die integrierte Verteidigungsstrategien erfordert.
Schweden: Wirtschaftskriminalität ist zum wichtigsten kriminellen Markt geworden, und Unternehmen werden häufig als Instrument genutzt
Wirtschaftskriminalität ist in Schweden zum dominanten kriminellen Markt geworden, wobei Unternehmen systematisch genutzt werden, um Geld zu verschieben, Eigentumsverhältnisse zu verschleiern und falsche Geschäftsaktivitäten zu schaffen. Öffentliche Berichte der schwedischen Polizei, behördenübergreifende Einschätzungen und Interpol beziffern die kriminelle Wirtschaft auf rund 350 Milliarden SEK pro Jahr, was ein direktes Risiko für Compliance, Governance und Marktintegrität darstellt.
Betrugsarten: Ein Leitfaden für Compliance-, Risiko- & Zahlungsteams
Dieser praktische Leitfaden schlüsselt die wesentliche Taxonomie von Betrug auf, einschließlich Identitätsdiebstahl, Kontoübernahme (ATO) und Zahlungskartenbetrug. Er bietet Definitionen, Warnzeichen und Präventionsmaßnahmen speziell für Fachleute in den Bereichen Compliance, Risiko und Zahlungsverkehr.
Tools für Sanktionslisten-Screening: Was sie leisten, was zu bewerten ist und wie man das richtige Tool auswählt
Tools für Sanktionslisten-Screening sind für die AML-Compliance unerlässlich und helfen Unternehmen, Risiken beim Onboarding und bei Transaktionen zu erkennen. Dieser Leitfaden erklärt, wie man die Abgleichslogik bewertet, die betriebliche Effizienz verbessert und ein Tool auswählt, das regulatorische Schutzmaßnahmen mit einem nahtlosen Kundenerlebnis in Einklang bringt.
AML-Strafen: Warum sie verhängt werden, was Aufsichtsbehörden erwarten und wie Sie Risiken reduzieren
AML-Strafen signalisieren über den finanziellen Verlust hinaus Mängel bei Kontrollmechanismen und beeinträchtigen Wachstum und Reputation. Dieser Leitfaden untersucht, warum Aufsichtsbehörden Strafen verhängen, welche häufigen Schwachstellen bei KYC und Transaktionsüberwachung auftreten und wie Fintechs die Nachvollziehbarkeit und Prüfungsbereitschaft verbessern können, um Risiken zu reduzieren.
Betrugsprävention im Bankwesen: Ein Praxisleitfaden zu Strategien, Kontrollen und Technologie
Dieser Leitfaden untersucht ein mehrschichtiges Rahmenwerk zur Betrugsprävention im Bankwesen, das Kontoübernahme (ATO), APP-Betrug und synthetischen Identitätsbetrug abdeckt. Er betont die Notwendigkeit nachvollziehbarer KI, Echtzeit-Einblicke und eines Betriebsmodells, das Kundenerlebnis mit regulatorischer Compliance in Einklang bringt.
Transaktionsüberwachung-Alerts: Was Compliance-Führungskräfte wirklich wissen müssen
Transaktionsüberwachung-Alerts sind das Rückgrat von AML- und CFT-Frameworks. Dieser Leitfaden untersucht, wie Compliance-Führungskräfte die Lücke zwischen hohen Alert-Volumina und echtem Risiko schließen können, wobei der Fokus auf betrieblicher Effizienz, regulatorischem Vertrauen und der Herausforderung von Fehlalarmen liegt.
Warum ist die Transaktionsüberwachung wichtig?
Die Transaktionsüberwachung ist der Grundpfeiler der AML-Compliance und ermöglicht es Finanzinstituten, verdächtige Aktivitäten aufzudecken und Finanzkriminalität zu verhindern. Dieser Beitrag beleuchtet ihre regulatorische Bedeutung, operative Anforderungen und globale Standards wie die FATF und den Bank Secrecy Act.
Customer Due Diligence Software: Ein praktischer Leitfaden für Compliance- und Unternehmensführer
Skalierbare Customer Due Diligence (CDD) ist für Fintechs und Banken unerlässlich. Manuelle Prozesse und fragmentierte Tools schaffen Risiken und Ineffizienz. Dieser Leitfaden hilft Compliance-Verantwortlichen bei der Bewertung von CDD-Software zur Automatisierung der Überprüfung, Verwaltung von EDD und Sicherstellung nachvollziehbarer regulatorischer Entscheidungen.
KYC-Transaktionsüberwachung: Die Verbindung von Kundenidentität und laufender Überwachung
Isolierte Compliance-Tools führen zu Fehlalarmen und Prüflücken. Die KYC-Transaktionsüberwachung löst dieses Problem, indem sie Kundenidentität und Risikoprofile direkt mit der laufenden Überwachung verknüpft und so sicherstellt, dass die Überwachungsintensität den Echtzeit-Risikobewertungen entspricht.
Die Zukunft von SaaS und KI: Interview mit Carl Ringqvist
Carl Ringqvist, Head of Data & AI bei Pingwire, erörtert die sich wandelnde Rolle von Programmierern und die Zukunft von SaaS. Obwohl KI die Produktivität verdoppelt, argumentiert Carl, dass menschliches abstraktes Denken für die Navigation in komplexen Systemen und bei nicht verifizierbaren Problemen im KI-Zeitalter unerlässlich bleibt.
6. AML-Richtlinie: Ein vollständiger Leitfaden zum neuesten EU-Rahmenwerk zur Bekämpfung der Geldwäsche
Der Artikel beschreibt, wie die 6. EU-Anti-Geldwäsche-Richtlinie (6AMLD) die rechtliche Haftung verschärft, Straftatbestände harmonisiert, die Transparenz wirtschaftlicher Eigentümer und die grenzüberschreitende Zusammenarbeit verbessert sowie strengere Compliance-Maßnahmen für Unternehmen und Behörden in den EU-Mitgliedstaaten vorschreibt.
Client Due Diligence Software: Wie man sie bewertet, implementiert und prüfungsbereit wird
Bewerten und implementieren Sie eine Software für die Sorgfaltspflicht gegenüber Kunden (CDD), um Risikobewertung, Identitätsprüfung und Sanktionslisten-Screening zu automatisieren. Dieser Leitfaden hilft Compliance-Teams bei der Auswahl der richtigen Tools, um prüfungsbereit zu bleiben und komplexe Kundenportfolios ohne zusätzliches Personal zu verwalten.
AML-Screening: Was es ist, warum es wichtig ist und wie man es richtig macht
Das AML-Screening ist ein entscheidender Compliance-Prozess zur Identifizierung von Finanzkriminalitätsrisiken, indem Personen mit Sanktions-, PEP- und Adverse-Media-Listen abgeglichen werden. Dieser Leitfaden beschreibt, wie Sie effektive Screening-Workflows implementieren, um KYC-Verpflichtungen zu erfüllen und operative Reibungsverluste zu reduzieren.
KI im Compliance-Bereich: Die regulatorische Landschaft 2026
Im Jahr 2026 ist KI zu einem praktischen Werkzeug im Compliance-Bereich geworden. Sie hilft Teams, regulatorische Änderungen zu verfolgen, die Überwachung zu automatisieren, falsch-positive Ergebnisse um bis zu 50 Prozent zu reduzieren und prüfungsbereite Unterlagen für den Finanzsektor und darüber hinaus zu erstellen. Der Artikel erklärt, was KI heute gut kann, wo Risiken wie Voreingenommenheit und Governance bestehen und wie man mit gezielten Pilotprojekten, klaren Leitplanken und standardkonformen Modellen beginnt, denen die Aufsichtsbehörden vertrauen können.
Risikobewertung von Identitätsdiebstahl meistern
Schützen Sie Ihre Identität mit einer strukturierten Risikomatrix. Priorisieren Sie Bedrohungen, erhöhen Sie die Sicherheit und handeln Sie im Einklang mit EU-Standards für eine bessere Prävention von Finanzkriminalität.
Transaktionsüberwachung in der Geldwäschebekämpfung (AML): Ein Leitfaden für moderne Compliance-Teams
Entdecken Sie die Geheimnisse einer effektiven AML-Transaktionsüberwachung: Erkennen Sie Risiken, reduzieren Sie Fehlalarme und optimieren Sie die Compliance mit unserem Experten-Leitfaden!
Die wesentlichen Einschränkungen beim aktuellen Ansatz Ihres Unternehmens zur Aufdeckung von Finanzkriminalität
Entdecken Sie 10 kritische Lücken bei der Aufdeckung von Finanzkriminalität, die AML-Teams lähmen: Fehler beim Sanctions Screening, starre Regeln, isolierte Daten & mehr.
Geldwäsche im Kunsthandel: Ein Compliance-Leitfaden für Risikomanager
Entdecken Sie die Risiken der Geldwäsche im Kunsthandel: Schwachstellen, Techniken, Warnsignale und praxiserprobte AML-Kontrollen. Ein unverzichtbarer Compliance-Leitfaden für Führungskräfte in den Bereichen Finanzen, Fintech und Risiko.
Beispiele für Insiderhandel: Szenarien + Echte Fälle
Entdecken Sie klare Beispiele für Insiderhandel: Gewinnverfehlungen, Fusionen, Tippgabe, Schattenhandel & mehr. MNPI-Regeln, echte Fälle (Martha Stewart), Strafen und Präventionstipps. Bleiben Sie konform!
AML-Transaktionsüberwachung: Ein vollständiger Leitfaden für Compliance-Verantwortliche
Alles, was Sie über AML-Transaktionsüberwachung wissen müssen – Regeln, Meldungen, Falschmeldungen und wie Sie im großen Stil prüfungsbereit bleiben.
KI-gestützte Aufdeckung von Finanzbetrug meistern
Meistern Sie die KI-gestützte Finanzbetrugserkennung: Echtzeit-ML, Grafikanalyse und agentenbasierte KI reduzieren False Positives um 70 % und steigern die Erkennung von Hochrisikofällen um 30 %.
Lösung für Betrugsmanagement – Ein vollständiger Leitfaden
Entdecken Sie einen praktischen Leitfaden zur Auswahl und Implementierung einer robusten Lösung für Betrugsmanagement, die Vermögenswerte schützt, die Compliance verbessert und effizient skaliert.
Finanzielle Datenpannen in der Finanzbranche: Eine Risikoanalyse
Der Artikel erklärt, warum Finanzdienstleister mit zunehmenden, kostspieligen Datenpannen konfrontiert sind, die durch KI, Echtzeitzahlungen und Drittanbieterrisiken verursacht werden. Er zeigt auch, wie integrierte, automatisierte Abwehrmaßnahmen mit kontinuierlicher Überwachung, Zero-Trust-Prinzipien und KI-gestützter Erkennung die Auswirkungen reduzieren, die Reaktion beschleunigen und das Vertrauen schützen.
Pingwire geht Partnerschaft mit Finansfabriken ein, um die Kreditvergabe und das Factoring für das wachsende schwedische Fintech abzusichern
Pingwire + Finansfabriken: Compliance bei Unternehmenskrediten und Rechnungen
KI-gestützte Transaktionsüberwachung für 2026
Entdecken Sie KI-gestützte Strategien zur Transaktionsüberwachung, um Geldwäsche im Jahr 2026 zu bekämpfen.
Innovatives Betrugsmanagement für Finanzinstitute
Betrugsfälle nehmen durch generative KI, Sofortzahlungen, synthetische Identitäten und digitale Vermögenswerte zu. Der Artikel erklärt, wie Banken mit einer modernen Lösung für das Betrugsmanagement reagieren können, die Echtzeitdaten, Verhaltens- und Graphenanalysen, transparente KI und eine starke Governance kombiniert, um Verluste zu senken, Falschmeldungen zu reduzieren und das Kundenerlebnis zu schützen.
Compliance ist keine Kostenstelle, eine CEO-Perspektive
Ein Interview mit unserem CEO über die Skalierung von Vertrauen, den verantwortungsvollen Einsatz von KI und wie Banken dabei unterstützt werden, Finanzkriminalität zu bekämpfen, ohne das Wachstum zu bremsen.
Pingwire ernennt Bo Liljefors zum Chief Product Officer, um AML-Innovationen zu beschleunigen
Pingwire ernennt Bo Liljefors, um die Compliance mit agentischer KI und No-Code-Tools zu revolutionieren und regulatorische Anforderungen in einen strategischen Vorteil zu verwandeln.
Transformation der AML-Compliance durch KI-Erkenntnisse
Entdecken Sie, wie KI die AML-Compliance für Banken und Zahlungsdienstleister revolutioniert und dabei für Effizienz und Risikominderung sorgt.
Kundenrisikobewertung: Einschätzung der Risiken von Geldwäsche und Terrorismusfinanzierung in Kundenbeziehungen
Erfahren Sie, wie Kundenrisikobewertungen Ihnen helfen, Kontrollen zuzuweisen, Überwachungsstufen festzulegen und regulatorische Erwartungen zu erfüllen, ohne das Onboarding von Kunden zu verlangsamen. Der Leitfaden zeigt Ihnen, wie Sie Risikofaktoren bewerten, Entscheidungen dokumentieren und Ihr Modell prüfbar halten, während sich die Vorschriften weiterentwickeln.
Schritte der Geldwäsche: Der Prozess der Geldwäsche erklärt: Platzierung, Schichtung und Integration
AML-Softwareleitfaden für Finanzinstitute. Lernen Sie die wichtigsten Funktionen, Compliance-Anforderungen und wie moderne Lösungen Risiken reduzieren und die Erkennung stärken.
Geldwäscheprävention: Wie man effektive AML-Programme aufbaut
Erfahren Sie, wie effektive AML-Programme starke KYC, kontinuierliche Überwachung und risikobasierte Kontrollen kombinieren, um Geldwäscheversuche zu begrenzen, die laut UNODC jährlich geschätzte 1,6 Billionen Dollar bewegen. Sie erfahren auch, warum fortschrittliche Analysen und Plattformen wie Pingwire Ihnen helfen, Fehlalarme zu reduzieren, die Erkennung zu stärken und eine Präventionskultur aufzubauen, die globalen regulatorischen Standards entspricht.
ISO 20022 „Last-Mile“: Was Ihr Institut vor Dezember 2026 tun muss
Finanzinstitute müssen bis zum 22. November 2026 vollständig vom alten SWIFT MT-Nachrichtenstandard auf das strukturierte ISO 20022 MX-Format umstellen. Bei Nichteinhaltung der Frist drohen Ausfälle im grenzüberschreitenden Zahlungsverkehr und regulatorische Konsequenzen. Der Artikel bietet eine praktische 12-Monats-Checkliste, die System-Upgrades, Datenanreicherung (wie Legal Entity Identifiers und Purpose Codes), Testprotokolle und Mitarbeiterschulungen umfasst, um einen reibungslosen Übergang und einen kontinuierlichen Zahlungsfluss nach dem neuen Standard zu gewährleisten.
Wie Behörden strenge KYC-Anforderungen und Transaktionsüberwachung umsetzen: Auswirkungen auf Finanzinstitute
Erfahren Sie mehr über den zunehmenden Trend zu strengen KYC-Anforderungen und Transaktionsüberwachung. Verstehen Sie die Auswirkungen für Unternehmen und bleiben Sie konform. Lesen Sie mehr.
Stablecoins verstehen: Ein Leitfaden zu ihrer Rolle auf den Kryptomärkten im Jahr 2026
Der Beitrag erklärt, wie Stablecoins als wichtige Brücke zwischen dem traditionellen Finanzwesen und den Kryptomärkten fungieren, indem sie eine stabile digitale Währung bereitstellen, die den Handel, grenzüberschreitende Zahlungen und Geschäftsabläufe im Rahmen der sich entwickelnden globalen Regulierung unterstützt.
Top-Strategien für effektive Geldwäschebekämpfung
Eine effektive AML-Compliance hängt von starken KYC-, CDD- und SAR-Systemen ab, die durch fortschrittliche Technologien wie KI und Analytik unterstützt werden. Diese Tools helfen Finanzinstituten, verdächtige Aktivitäten schneller zu erkennen, zu überwachen und zu melden, wodurch das Risiko verringert und die globale regulatorische Angleichung sichergestellt wird.
Verschleierung, Smurfing und Phantomtransaktionen bei der Geldwäsche verstehen
Bei der Geldwäsche werden häufig Verschleierung, Smurfing und Phantomtransaktionen eingesetzt, um illegale Gelder durch komplexe Überweisungen, strukturierte Einzahlungen und gefälschte Geschäftsaktivitäten zu tarnen. Finanzinstitute bekämpfen diese Taktiken mit strengen KYC-Vorschriften, fortschrittlichen Erkennungstools und kontinuierlicher Überwachung, um das Finanzsystem zu schützen.
Wie man die AML-Abteilung effektiver gestaltet: Ein detaillierter Ansatz für Finanzinstitute
Der Artikel erklärt, wie Finanzinstitute AML-Abteilungen von compliance-getriebenen Einheiten in risikobasierte, datengestützte Programme umwandeln können, die Geldwäscherisiken reduzieren, die Erkennungsgenauigkeit verbessern und die betriebliche Effizienz durch bessere Technologie, Schulungen und Leistungsmessung optimieren.
Meldung von Vorfällen bei AML-Systemen: Compliance und effektives Risikomanagement sicherstellen
Finanzinstitute benötigen eine automatisierte, KI-gestützte Meldung von Vorfällen, um strenge globale Vorschriften und Fristen einzuhalten, Betriebsrisiken und kostspielige Geldstrafen zu reduzieren und von einer reaktiven zu einer prädiktiven Compliance überzugehen.
So stellen Sie die Compliance gemäß der EU-Verordnung 2023/1113 sicher: Vollständiger Leitfaden zur Umsetzung
Der Artikel bietet eine detaillierte Roadmap für die Implementierung, um Finanz- und Krypto-Dienstleistern zu helfen, die EU-Verordnung 2023/1113 durch die Etablierung robuster Richtlinien, Echtzeitüberwachung, Wallet-Verifizierungsverfahren und Meldemechanismen vor ihrem Inkrafttreten im Dezember 2024 zu erfüllen.
EU-Sanktionsliste: Umfassender Leitfaden zum Verständnis und zur Nutzung der konsolidierten Finanzsanktionsdatenbank der Europäischen Union
Der Artikel erklärt, wie die konsolidierte Finanzsanktionsdatenbank der EU für die Compliance genutzt wird. Er behandelt die Struktur der Liste, Zugriffsmethoden, Integrationsstrategien, Screening-Regeln und Best Practices zur Vermeidung häufiger Fehler.
AML-Software: Ein umfassender Leitfaden für Finanzinstitute
Der Artikel bietet einen detaillierten Leitfaden zur Auswahl, Bereitstellung und Optimierung von AML-Software. Er erläutert Schlüsselfunktionen, Anbieterbewertung, Implementierungsschritte und Leistungskennzahlen, um Finanzinstituten zu helfen, die Erkennung zu stärken, Falschmeldungen zu reduzieren und die Compliance aufrechtzuerhalten.
AML-Technologie: Kompletter Leitfaden für Lösungen zur Bekämpfung der Geldwäsche im Jahr 2025
Dieser Artikel ist ein zukunftsweisender Leitfaden zur AML-Technologie im Jahr 2025. Er beschreibt die Kernkategorien (Transaktionsüberwachung, KYC, Fallmanagement, Sanktionslisten-Screening), Integrationsstrategien, Anbieterauswahl, Implementierungsschritte, Leistungskennzahlen und aufkommende Trends, um Instituten beim Aufbau effizienter, risikobasierter Compliance-Systeme zu helfen.
Geldwäsche-Meldewesen: Vollständiger Leitfaden zu Verdachtsmeldungen und Compliance im Vereinigten Königreich
Erfahren Sie mehr über die wichtigsten Anforderungen an die Meldung von Geldwäsche und stellen Sie die Einhaltung sicher. Bleiben Sie informiert und schützen Sie Ihr Unternehmen. Lesen Sie jetzt den vollständigen Leitfaden.
Enhanced Due Diligence (EDD): Umfassender Leitfaden zur Überprüfung von Hochrisikokunden
Erfahren Sie, wie EDD Finanzinstituten hilft, Hochrisikokunden zu überprüfen, die Compliance einzuhalten und Finanzkriminalität durch risikobasierte Prüfungen, kontinuierliche Überwachung und intelligentere Automatisierung zu verhindern.
Transaktionsüberwachung: Ein vollständiger Leitfaden zur Aufdeckung von Finanzkriminalität und AML-Compliance
Erfahren Sie, wie Finanzinstitute verdächtige Aktivitäten aufdecken und AML-konform bleiben. Dieser Leitfaden behandelt Schlüsselkonzepte, KI- vs. regelbasierte Systeme, schrittweise Implementierung und häufige Fehler – und hilft Teams, Falschmeldungen zu reduzieren und Finanzkriminalität effektiv zu verhindern.
Die Rolle der KI bei der Aufdeckung von Geldwäsche
Erfahren Sie, wie KI die Aufdeckung von Geldwäsche durch innovative Techniken und Erkenntnisse verbessert. Lesen Sie den Artikel, um ihre Auswirkungen auf die finanzielle Sicherheit zu verstehen.